एक्सप्लेनर: यूपीआई लेन-देन के नए नियम का बीमा प्रीमियम, पेट्रोल पंप पर क्या होगा असर, किस खर्च पर कितना शुल्क?
2,000 रुपये से अधिक के यूपीआई भुगतान पर चार्ज लगने की खबरें सुर्खियों में हैं। जानिए सरकार की ओर से सोमवार को जारी नए गजट नोटिफिकेशन का पूरा सच क्या है? क्या पी2पी पेमेंट मुफ्त रहेंगे? सरकार कितना चार्ज लगाने जा रही है? मर्चेंट डिस्काउंट रेट (एमडीआर) और ग्राहक शुल्क में क्या अंतर है? पढ़िए आम आदमी के 14 बड़े सवालों के जवाब।

विस्तार
 Add as a preferred
मौजूदा दौर में सुबह की चाय से लेकर राशन और ऑनलाइन शॉपिंग तक के लिए लोग यूनिफाइड पेमेंट्स इंटरफेस यानी यूपीआई का इस्तेमाल करते हैं। पिछले कुछ दिनों से यूपीआई पर सरकार की ओर से चार्ज लगाने की खबरें सामने आ रही थीं। अब नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (एनपीसीआई) की तरफ से जारी नए दिशा-निर्देशों में यूपीआई के नए नियमों को स्पष्ट किया गया है।

सोमवार को ही केंद्र सरकार की ओर से एक नई गजट अधिसूचना जारी की गई है। इस नोटिफिकेशन के बाद यह चर्चा जोरों पर है कि क्या 2,000 रुपये से अधिक के यूपीआई भुगतान पर अब आम आदमी को अतिरिक्त जेब ढीली करनी पड़ेगी?
यूपीआई पर चार्ज लगेगा या यह मुफ्त बना रहेगा इसे लेकर आम लोग असमंजस में हैं, वहीं विपक्ष सरकार पर हमलावर होता दिख रहा है। ऐसे में यह समझना बेहद जरूरी हो गया है कि सरकार 2,000 रुपये से ऊपर के हर पेमेंट पर कितना चार्ज वसूलने की योजना बना रही है? ग्राहकों के लिए इससे ऊपर के हर पेमेंट पर कितना चार्ज लगेगा? आइये जानते हैं...
आम आदमी के मन में उठ रहे 14 सबसे महत्वपूर्ण सवालों और उनके उत्तरों के जरिए इस पूरे मामले की कड़ियों को परत-दर-परत समझते हैं।
1. सरकार ने नए गजट नोटिफिकेशन में क्या कहा है?
केंद्र सरकार की ओर से 14 सितंबर 2026 (सोमवार) को जारी गजट अधिसूचना के अनुसार, बैंकों और पेमेंट सिस्टम प्रोवाइडर्स को 2,000 रुपये तक के यूनिफाइड पेमेंट्स इंटरफेस (यूपीआई) लेन-देन पर किसी भी प्रकार का शुल्क लगाने से पूरी तरह प्रतिबंधित कर दिया गया है। इस सरकारी निर्देश में साफ किया गया है कि 2,000 रुपये तक के भुगतान पर कोई भी बैंक न तो सीधे तौर पर और न ही अप्रत्यक्ष रूप से कोई ट्रांजैक्शन चार्ज वसूल सकता है। इसके अतिरिक्त, इस नोटिफिकेशन में रूपे डेबिट कार्ड से किए जाने वाले 2,000 रुपये तक के डिजिटल भुगतान को भी नो-चार्ज श्रेणी में रखा गया है।
इसके बाद मंगलवाल शाम को जारी दिशा-निर्देश में नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI) ने आगे की जानकारी देते हुए कहा कि 15 अक्तूबर से चुनिंदा पर्सन-टू-मर्चेंट (P2M) यूपीआई लेनदेन पर मर्चेंट डिस्काउंट रेट (MDR) लगेगा। यह बदलाव डिजिटल भुगतान के क्षेत्र में एक नया अध्याय शुरू करेगा। ₹2,000 से अधिक मूल्य के पर्सन-टू-मर्चेंट (P2M) यूपीआई लेन-देन पर 0.4 प्रतिशत का एमडीआर लागू किया जाएगा। इसके अतिरिक्त, ₹75,000 या उससे अधिक के बड़े व्यापारिक भुगतानों पर एमडीआर की अधिकतम सीमा ₹300 प्रति लेन-देन तय की गई है।

2. क्या आम उपभोक्ताओं से यूपीआई भुगतान के लिए कोई शुल्क लिया जाएगा?
जी नहीं, आम नागरिकों के लिए यूपीआई सेवाएं बिना किसी लागत के जारी रहेंगी। उपभोक्ता अपने रोजमर्रा के दैनिक खर्चों के लिए यूपीआई ऐप्स के माध्यम से बिना किसी शुल्क के असीमित लेन-देन कर सकते हैं।
3. क्या दोस्तों, रिश्तेदारों को पैसे भेजने या सेल्फ-ट्रांसफर (P2P) पर कोई चार्ज लगेगा?
बिल्कुल नहीं। पर्सन-टू-पर्सन (P2P) लेन-देन पूरी तरह शुल्क-मुक्त रहेंगे। चाहे आप किसी पारिवारिक सदस्य को पैसे भेज रहे हों, दोस्तों के साथ बिल बांट रहे हों, या अपने ही बैंक खातों में पैसे ट्रांसफर कर रहे हों, भुगतानकर्ता और प्राप्तकर्ता दोनों पर शून्य शुल्क लागू होता है।
4. क्या यूपीआई एप भुगतान पर प्लेटफॉर्म फीस वसूलना शुरू करेंगी?
नहीं। यूपीआई एप प्रदाताओं को यूपीआई के माध्यम से किए जाने वाले किसी भी भुगतान पर प्लेटफॉर्म फीस या अन्य कोई शुल्क लगाने से स्पष्ट रूप से प्रतिबंधित किया गया है।
5. क्या उपभोक्ताओं के लिए मुफ्त यूपीआई ट्रांजैक्शन की कोई मासिक सीमा या कोटा है?
उपभोक्ताओं के लिए मुफ्त लेन-देन पर कोई मासिक कोटा, वॉल्यूम सीमा या टियर लिमिट नहीं है। यूजर्स महीने भर में जितनी बार चाहें P2P या P2M ट्रांसफर कर सकते हैं। बैंकों द्वारा तय की गई ₹1 लाख से ₹5 लाख की दैनिक सीमाएं केवल सुरक्षा एवं जोखिम प्रबंधन के लिए हैं, न कि कोई व्यावसायिक शुल्क श्रेणी।
6. क्या छोटे स्थानीय विक्रेताओं (P2PM) पर यूपीआई भुगतानों पर एमडीआर लागू होगा?
नहीं। P2PM श्रेणी के तहत पंजीकृत सूक्ष्म और छोटे स्थानीय विक्रेता (जो यूपीआई क्यूआर के जरिए प्रति माह ₹1 लाख तक प्राप्त करते हैं) शून्य एमडीआर पर काम करना जारी रखेंगे। यह विशेष सूक्ष्म-व्यापारी खाता वर्गीकरण असंगठित खुदरा क्षेत्र को किसी भी मार्जिन कटौती से पूरी तरह सुरक्षित रखता है।
7. क्या व्यापारी इस एमडीआर चार्ज को ग्राहकों से वसूल कर सकते हैं?
नहीं। ऑन-बोर्ड किए गए व्यापारियों को यूपीआई भुगतान स्वीकार करते समय एमडीआर शुल्क ग्राहकों पर स्थानांतरित करने की अनुमति नहीं है। यह व्यवस्था सुनिश्चित करती है कि ग्राहकों को केवल तय उत्पाद मूल्य ही चुकाना पड़े।
8. क्या बीमा प्रीमियम के भुगतान पर कोई विशेष एमडीआर रियायत उपलब्ध है
हां। ₹2,000 से अधिक के बीमा प्रीमियम भुगतानों के लिए प्रतिशत के बजाय ₹5 प्रति लेन-देन का फ्लैट एमडीआर तय किया गया है। इस रियायती मॉडल से वार्षिक या अर्ध-वार्षिक प्रीमियम चुकाने वाले पॉलिसीधारकों और बीमा कंपनियों दोनों को कम लागत का लाभ मिलता है।

9. पेट्रोल पंपों पर यूपीआई से ईंधन खरीदने पर एमडीआर नियम कैसे काम करता है?
पेट्रोल पंपों पर ₹2,000 से अधिक के ईंधन भुगतान पर ₹5 प्रति लेन-देन की फ्लैट रियायती दर लागू होती है। वहीं, ₹2,000 से कम के सभी ईंधन भुगतानों पर एमडीआर 0% रहता है, जिससे आम वाहन चालकों का दैनिक रीफ्यूलिंग पूरी तरह शुल्क-मुक्त रहता है।
ये भी पढ़ें: यूपीआई का नया नियम: 15 अक्तूबर से 2000 रुपये से अधिक के भुगतान पर 0.4% शुल्क, लेकिन इसका भार कारोबारियों पर
10. रेलवे रिजर्वेशन पर कितना शुल्क लगेगा?
2,000 रुपये से ज्यादा के रेलवे ट्रांजैक्शन पर पांच रुपये का एमडीआर लगेगा, लेकिन यह चार्ज विक्रेता देगा और इसे यात्री पर नहीं डाला जा सकता। यानी यात्री को टिकट बुक करने के लिए यूपीआई से पेमेंट करने पर कोई अतिरिक्त चार्ज नहीं देना होगा। यह चार्ज इंडियन रेलवे देगा। यानी जो सेवा उपलब्ध करा रहा है, उसे ही एमडीआर शुल्क देना होगा।
11. शैक्षणिक संस्थानों के लिए नियमों में बदलाव का क्या मतलब?
₹2,000 तक की फीस पर एमडीआर नहीं लगेगा। दूसरी तरफ ₹2,000 से अधिक की फीस पर प्रतिशत के हिसाब से ज्यादा शुल्क लेने के बजाय एक फ्लैट फीस या अधिकतम सीमा वाली फीस व्यवस्था लागू होगी। फिलहाल सरकार की तरफ से इस फीस के बारे में नहीं बताया गया है।
उदाहरण के तौर पर अगर अगर सामान्य एमडीआर 0.4% होता और ₹10,000 की फीस जमा की जाती, तो ₹40 शुल्क बन सकता था। लेकिन इस व्यवस्था में फ्लैट या कैप्ड शुल्क होने के कारण शुल्क एक तय सीमा तक ही रहेगा।
12. किस कानून के तहत यह अधिसूचना जारी की गई है?
सरकार ने यह महत्वपूर्ण अधिसूचना पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट, 2007 की धारा 10A के तहत जारी की है। इस कानूनी धारा के तहत जारी निर्देशों के मुताबिक, कोई भी बैंक, डिजिटल वॉलेट कंपनी या पेमेंट सिस्टम प्रोवाइडर इन अधिसूचित माध्यमों (यूपीआई और रूपे डेबिट कार्ड) से भुगतान करने वाले ग्राहक या भुगतान प्राप्त करने वाले व्यक्ति से किसी भी रूप में शुल्क नहीं ले सकता। इसका मुख्य कानूनी उद्देश्य छोटे डिजिटल लेन-देन को पूरी तरह से वित्तीय बोझ से मुक्त रखना और डिजिटल पेमेंट तंत्र की सुरक्षा सुनिश्चित करना है।
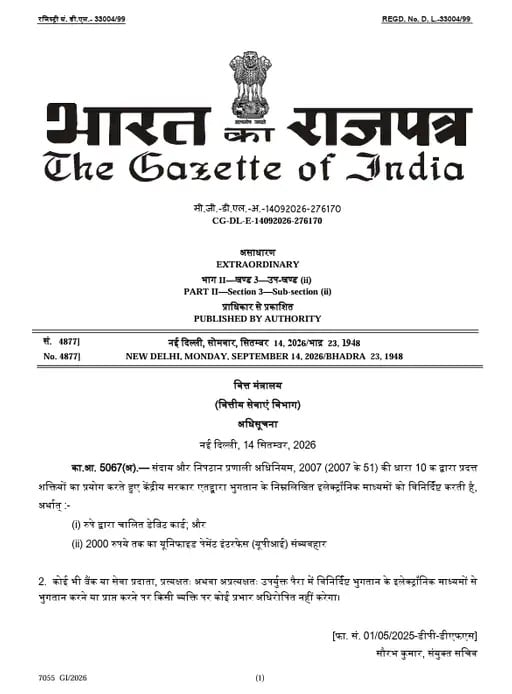
यूपीआई पर सरकार की ओर से जारी नोटिफिकेशन।
13. फ्री यूपीआई के लिए अब 2,000 रुपये की सीमा तय करने की जरूरत क्यों पड़ी?
यही वह मुख्य बिंदु है, जिसने देश भर के डिजिटल यूजर्स और अर्थशास्त्रियों के मन में सबसे बड़ा सवाल और संशय पैदा किया है। अब तक यूपीआई के जरिए किए जाने वाले किसी भी लेन-देन पर सामान्य यूजर से कोई ट्रांजैक्शन चार्ज नहीं लिया जाता था। लेकिन नई अधिसूचना में स्पष्ट रूप से केवल 2,000 रुपये तकके भुगतान को नो-चार्ज कैटेगरी में दर्ज किया गया है। नोटिफिकेशन में 2,000 रुपये की ऊपरी सीमा तय होने के कारण लोगों के मन में यह आशंका पैदा हो गई कि क्या सरकार भविष्य में इस तय सीमा से अधिक के भुगतान पर चार्ज लगाने का कानूनी रास्ता तैयार कर रही है।

14. 2,000 रुपये से ऊपर के पेमेंट पर 0.4 प्रतिशत कटौती कैसे होगी?
सरकार 2,000 रुपये से अधिक के हर यूपीआई पेमेंट पर 0.4 प्रतिशत का अतिरिक्त चार्ज लगाने की योजना बना रही है। इस गणित के हिसाब से 10,000 रुपये के पेमेंट पर 40 रुपये और 20,000 रुपये के पेमेंट पर 80 रुपये की कटौती होगी।
15. क्या एक आम आदमी के दूसरे आदमी को पैसे भेजने पर भी कोई असर पड़ेगा?
बिल्कुल नहीं। सरकार ने अगस्त 2026 में ही यह रुख पूरी तरह साफ कर दिया था कि पर्सन-टू-पर्सन (P2P यानी एक व्यक्ति के बैंक खाते से दूसरे व्यक्ति के खाते में) किया जाने वाला कोई भी लेन-देन हमेशा मुफ्त रहेगा। चाहे आप अपने किसी मित्र, रिश्तेदार या कामगार को 2,000 रुपये से कम भेजें या 2,000 रुपये से अधिक, P2P श्रेणी के अंतर्गत होने वाले किसी भी ट्रांसफर पर कोई यूजर चार्ज या शुल्क नहीं लगेगा।

16. एमडीआर क्या है और यह उपभोक्ताओं से वसूले जाने वाले चार्ज से कैसे अलग?
इस पूरे विवाद को गहराई से समझने के लिए एमडीआर और यूजर चार्ज के बीच का बुनियादी फर्क समझना बेहद जरूरी है:
- मर्चेंट डिस्काउंट रेट (MDR): यह वह सेवा शुल्क होता है जो किसी दुकान या व्यापारिक प्रतिष्ठान (मर्चेंट) द्वारा डिजिटल भुगतान स्वीकार करने के बदले बैंक, नेटवर्क और पेमेंट सर्विस प्रोवाइडर को दिया जाता है। यह व्यापारी के व्यापारिक खर्च का हिस्सा होता है।
- यूजर चार्ज: यह वह फीस होती है जो पेमेंट करने वाले आम ग्राहक के बैंक खाते से सीधे काटी जाती है।
सरकार ने साफ किया है कि ग्राहकों पर कोई यूजर चार्ज नहीं लगाया जा रहा है, और यदि भविष्य में कोई व्यवस्था बनती भी है, तो वह मर्चेंट स्तर पर एमडीआर से जुड़ी हो सकती है, न कि आम उपभोक्ता से।

17. भारत में यूपीआई का दायरा कितना बढ़ा है?
25 अगस्त 2016 को लॉन्च किए गए यूपीआई ने भारत के डिजिटल भुगतान परिदृश्य को पूरी तरह बदल दिया है। वित्त वर्ष 2017 में इसका कुल लेन-देन मूल्य 0.07 लाख करोड़ रुपये था, जो वित्त वर्ष 2026 तक 4,000 गुना से अधिक बढ़कर लगभग 314 लाख करोड़ रुपये तक पहुंच गया है। केवल जुलाई 2026 में ही देश में 29.9 लाख करोड़ रुपये मूल्य के रिकॉर्ड 2,366 करोड़ यूपीआई लेन-देन प्रोसेस किए गए।
यूपीआई का वैश्विक विस्तार तेजी से हो रहा है और अब यह दुनिया के 11 देशों में स्वीकार किया जा रहा है। इसमें उज्बेकिस्तान सबसे नया जुड़ने वाला देश बना है। उज्बेकिस्तान के अलावा सिंगापुर, संयुक्त अरब अमीरात (यूएई), फ्रांस, मॉरीशस, नेपाल, भूटान, कतर, श्रीलंका, कंबोडिया और ग्रीस में भी भारतीय नागरिक यूपीआई के जरिए भुगतान कर सकते हैं।

18. दुनिया के दूसरे देशों में डिजिटल पेमेंट पर कितना चार्ज?
दुनिया के अन्य प्रमुख डिजिटल पेमेंट इकोसिस्टम की तुलना करें तो ब्राजील के 'पीआईएक्स' इकोसिस्टम में मर्चेंट चार्ज लगभग 0.33 प्रतिशत के आसपास है। वहीं, चीन में डिजिटल भुगतानों पर लगने वाला मर्चेंट चार्ज औसतन 0.40 प्रतिशत दर्ज किया गया है।